- 学习结果
- 选出适合当前产品的收款方案,并明确订阅、退款、税务、发票和 webhook 处理方式。
- 时长
- 90 分钟
- 难度
- 商业化必修
- 核验
- 已核验 2026-10-01 · 下次复核 2026-10-31
正文
收款方案先看商品与主体。一次性下载、持续服务、订阅软件和社群会员的交付、退款与禁售规则不同。确认商家所在地区、主体资质、客户地区与商品类型,再查看平台准入;不能因为某个开发者用过该平台就假定自己也能开户。
支付处理商与交易责任主体不同。普通支付处理商主要提供交易基础设施,商家通常仍负责自己的销售税与法律义务;Merchant of Record模式可能由平台作为交易商家处理约定范围的税务和消费者账单。具体责任以合同为准,商家自身所得税、记账和业务合法性并不会自动消失。
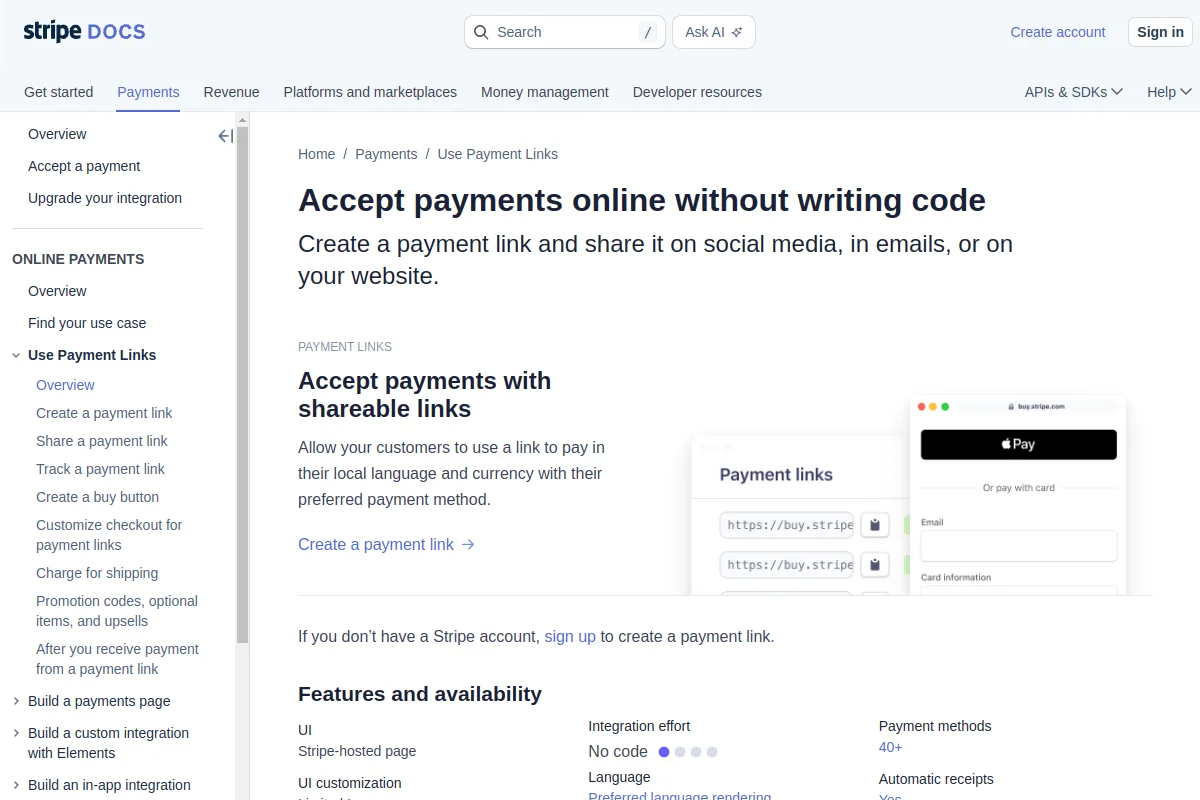
托管结账减少敏感支付信息接触。早期可用平台的支付链接或托管结账页,不自己保存银行卡数据。明确商品、币种、交付方式、退款规则及联系入口,再使用测试模式验证。支付平台页面成功跳转只是体验反馈,服务器仍需确认交易事实。
订单记录保持完整金额信息。保存内部订单ID、平台交易ID、商品快照、金额最小单位、币种与状态。不要把美元和人民币金额直接相加,也不要用浮点数表示小数货币。退款、手续费和结算是独立账务信息,不用净到账金额替代订单销售额。
订阅需要覆盖整个生命周期。创建、续费、支付失败、到期取消、即时取消、退款和争议都可能影响权益。取消自动续费不必立刻撤销已付周期,退款也不一定总是终止订阅;规则需按商品、平台事件和服务政策明确,而不是让所有事件都切成同一个状态。
上线前核对异常和专业责任。测试重复事件、缺失通知与人工补单,并制定对账方法。国内企业付款可能涉及主体、发票与合同,跨境税务要按真实地区咨询合格专业人士。本文提供设计检查,不替代法律、税务或开户资格判断。
学习步骤
- 先判断卖什么:一次性数字产品、订阅 SaaS、课程、服务还是会员社群。
- 面向海外时,优先理解 Merchant of Record:税务、合规和收款主体可能由平台承担。
- 早期可以用 Stripe Payment Links 或 Lemon Squeezy 快速验证,不急着写完整 billing 系统。
- 订阅产品必须处理 webhook、会员状态同步、失败扣款、取消和退款。
- 国内项目需要额外考虑微信/支付宝、主体资质、发票和企业客户付款流程。
场景拆解
比较数字模板的收款路径
模拟商品是一份可下载设计模板,商家要向海外客户销售。候选包括支付处理商与MoR平台,需要分别核对主体准入、商品支持和税务合同,而不是直接选择最低费率。
- 列出主体所在地、商品类型、客户地区与交付时间。
- 阅读候选平台准入、手续费、退款、争议和税务责任条款。
- 在测试模式创建订单,确认服务端状态与下载权益,再测试退款处理。
合格选择应能解释谁是交易商家、谁处理客户税款、谁承担所得税与记账。测试订单可以证明接入路径,但不证明正式账号获准销售全部商品或覆盖全部地区。
补充材料
思维导图、练习、清单和参考资料可按需展开。
01 思维导图和离线文件
适合读完后下载到自己的知识库里继续整理。
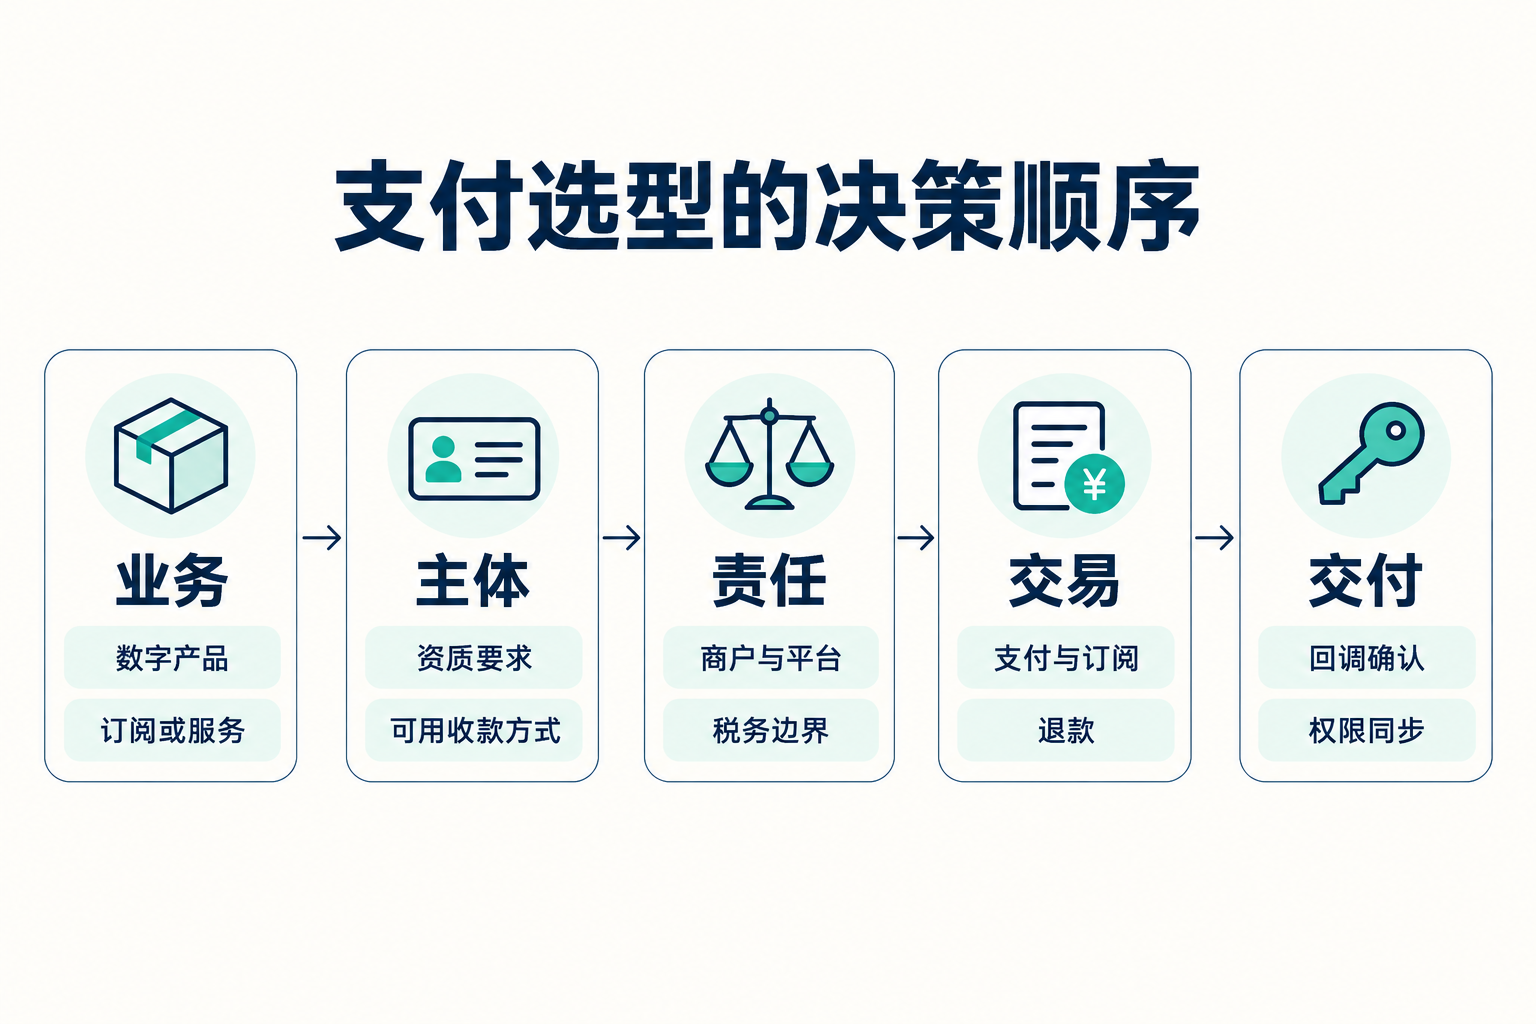
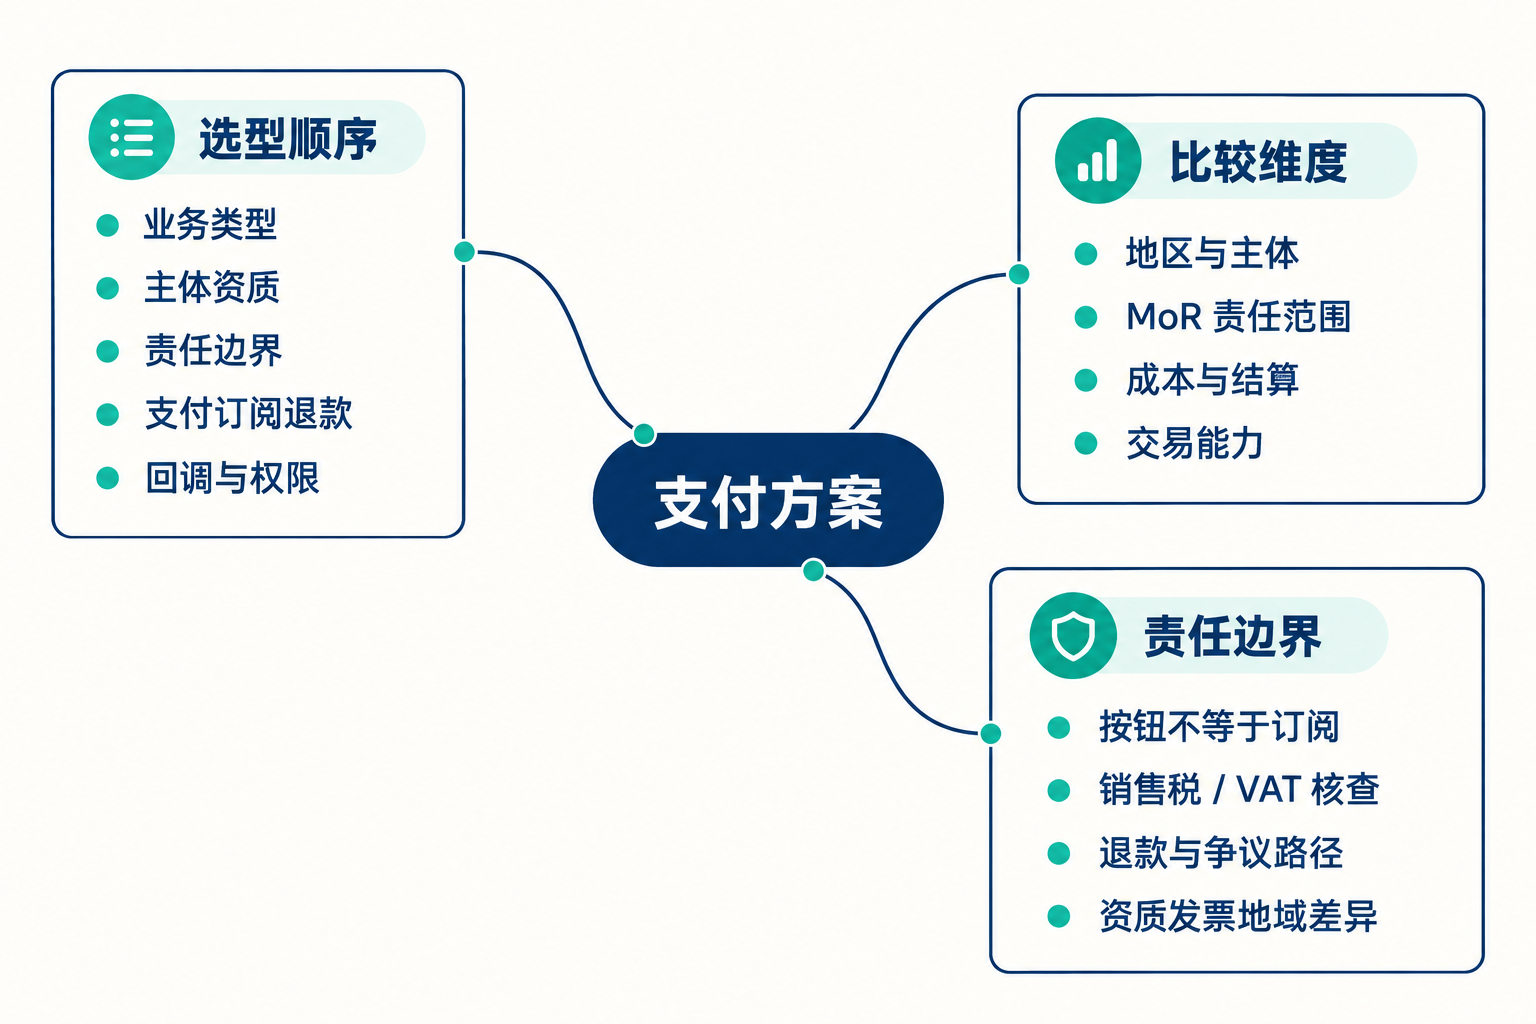
支付选型的决策顺序
- 业务:数字产品、订阅或服务
- 主体:资质与可用收款方式
- 责任:商户、平台与税务边界
- 交易:支付、订阅与退款
- 交付:回调与权限同步
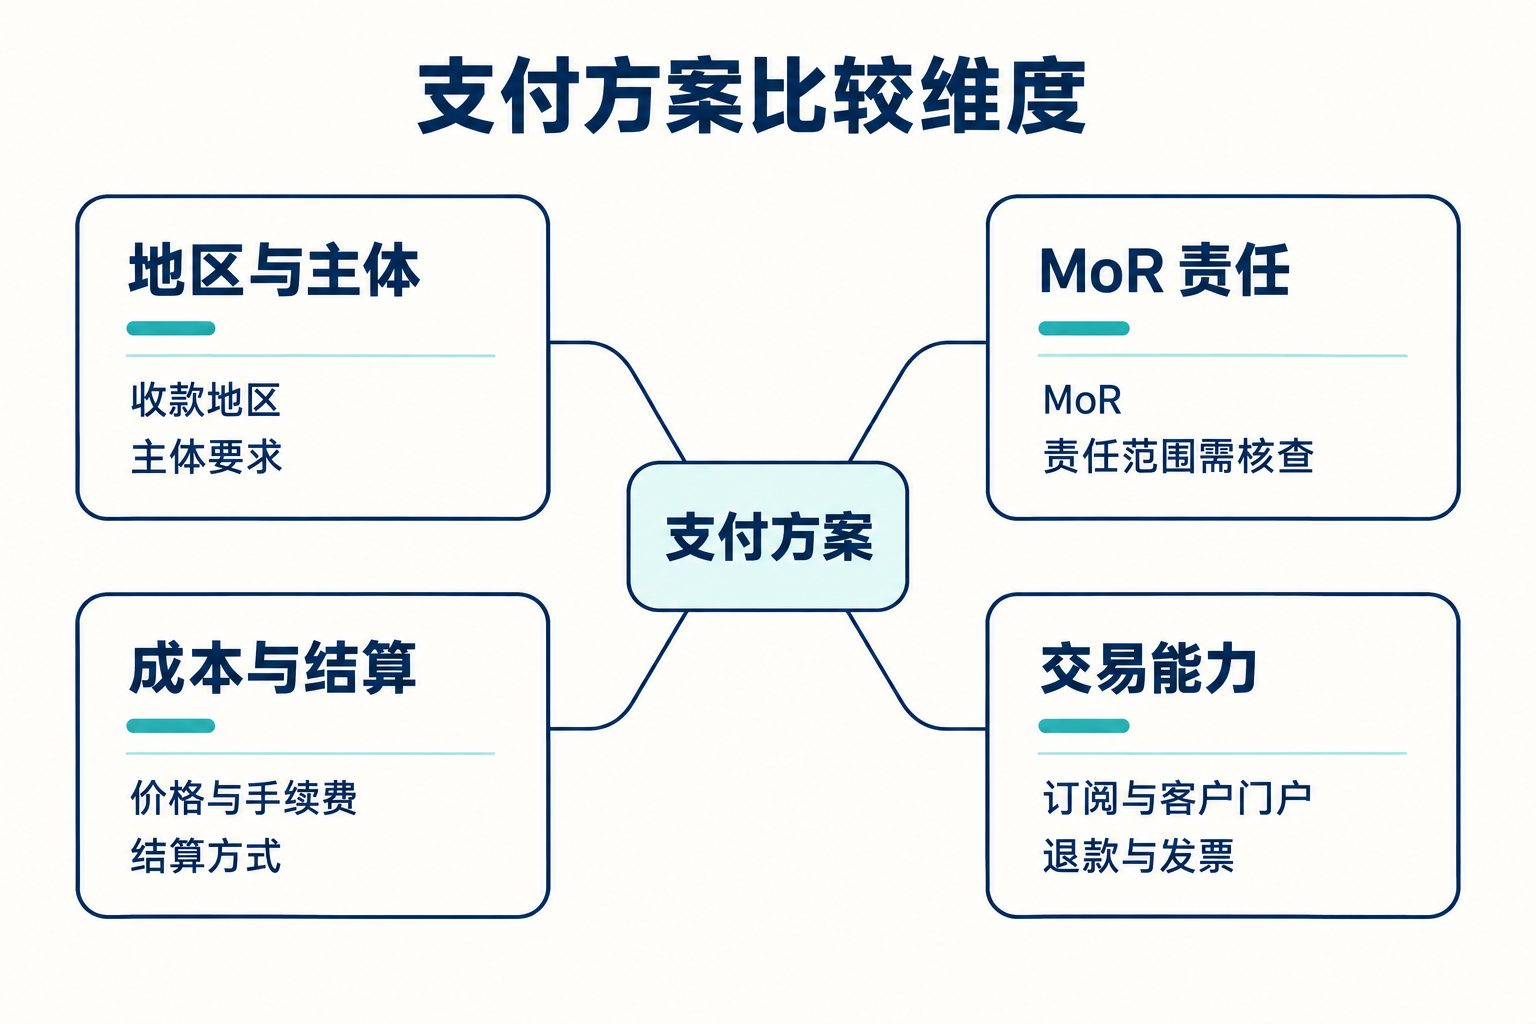
支付方案比较维度
- 收款地区与主体要求
- Merchant of Record 责任范围
- 价格、手续费与结算方式
- 订阅、客户门户、退款与发票
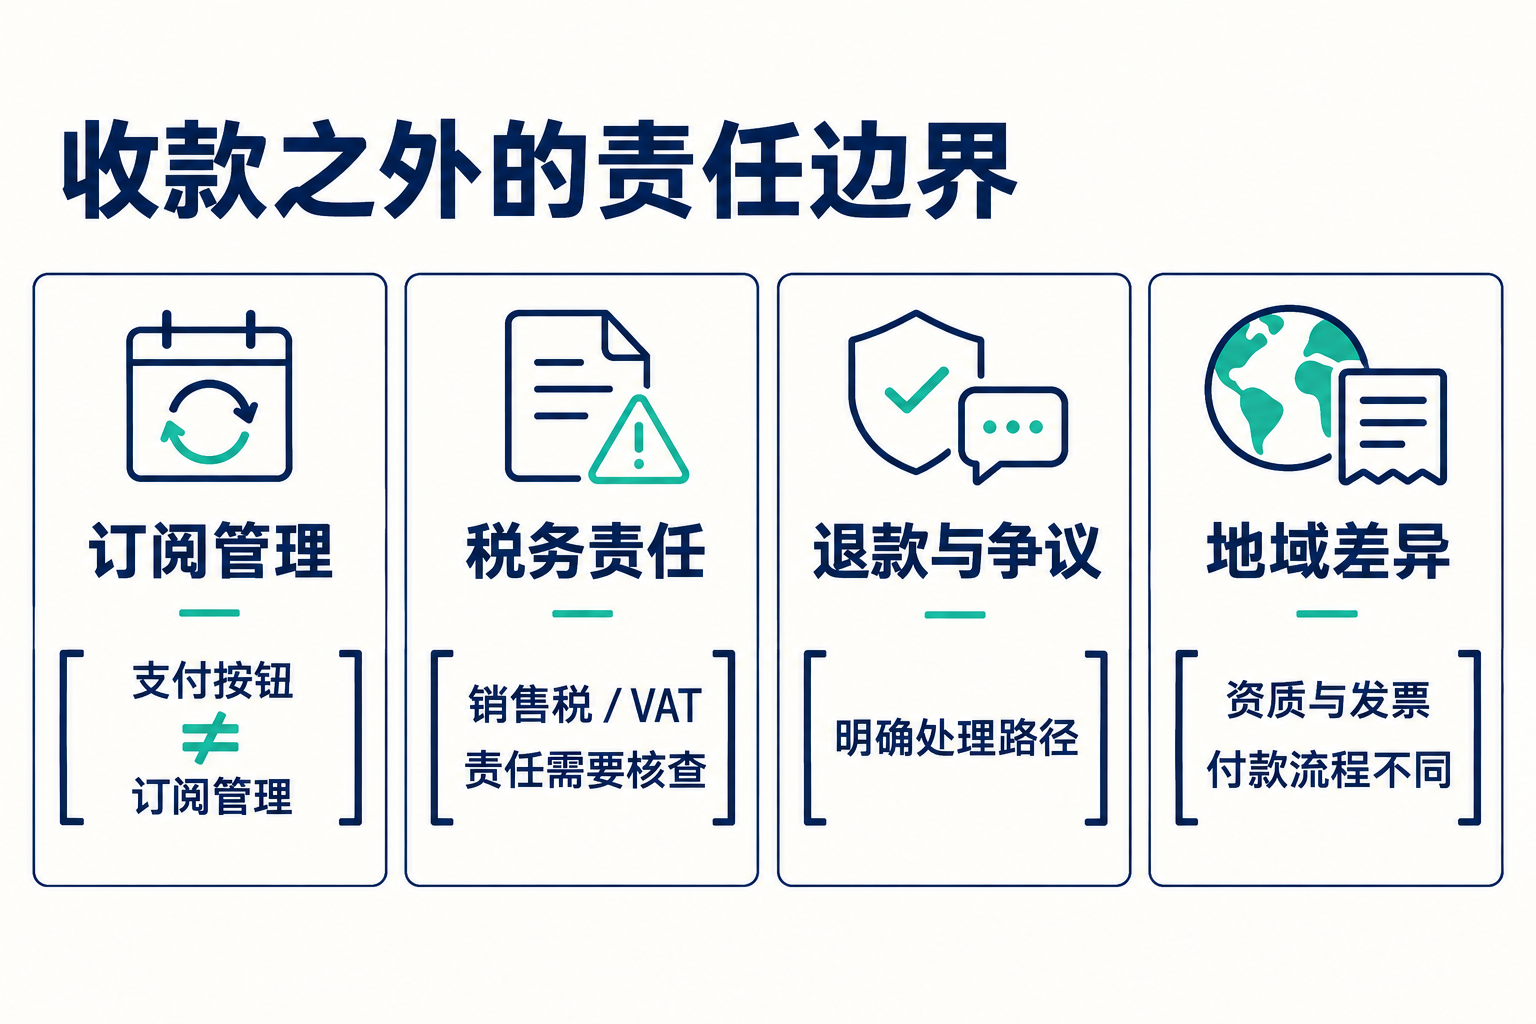
收款之外的责任边界
- 支付按钮不等于订阅管理
- 销售税 / VAT 责任需要核查
- 退款与争议必须有处理路径
- 国内外资质、发票与付款流程不同
02 实践练习
根据文章内容记录自己的判断与依据。
比较数字模板的收款路径
先核对数字模板业务准入,再比较支付处理商和MoR责任,用测试订单检验支付确认、下载交付与退款权益。
练习场景
模拟商品是一份可下载设计模板,商家要向海外客户销售。候选包括支付处理商与MoR平台,需要分别核对主体准入、商品支持和税务合同,而不是直接选择最低费率。
准备材料
- 准备商品交付与退款政策草案。
- 查看平台现行准入和合同,不使用真实付款进行练习。
检查点
- MoR处理的责任与商家仍需承担的义务分别是什么?
练习步骤
01 / 确定准入
时间: 20-30 分钟
目标: 先确认业务可以合法接入
操作:
- 填写主体、地区和商品类型。
- 核对平台允许的业务与开户条件。
参考结果: 数字下载与咨询服务可能有不同准入。
预期产出: 准入对照表。
检查: 没有依据别人的账号推断自己的资格。
02 / 比较责任
时间: 20-30 分钟
目标: 区分支付服务与交易主体
操作:
- 阅读税务、退款和争议条款。
- 列出平台承担与商家保留的义务。
参考结果: 处理销售税不等于承担商家所得税。
预期产出: 责任分工与合同来源。
检查: 税务判断有适用地区与专业确认边界。
03 / 测试交付
时间: 20-30 分钟
目标: 把订单事实与权益连接
操作:
- 使用测试模式完成订单。
- 检查重复通知与退款后下载权益。
参考结果: 跳转成功但后台未确认时不发下载权限。
预期产出: 支付与交付测试记录。
检查: 权限不依赖浏览器成功页面。
完成检查
- 没有依据别人的账号推断自己的资格。
- 税务判断有适用地区与专业确认边界。
- 权限不依赖浏览器成功页面。
03 清单、模板和关键词
用于项目记录和自查。
项目记录
收款主体:____定价模型:____订阅状态:____Webhook:____退款规则:____发票:____税务责任:____客户门户:____
支付选型表
主体所在地:;商品:;客户地区:;平台准入:;是否MoR:;合同中的交易主体:;支持币种:;支付方式:;手续费:;结算时间:;退款与争议规则:;销售税责任:;商家保留的税务责任:;条款来源日期:。
订单与交付单
内部订单ID:;平台交易ID:;商品版本:;金额最小单位:;币种:;支付确认来源:;交付状态:;退款状态:;权益处理:;客服联系方式:。支付测试与正式订单分开保存,平台凭据只保留必要标识。
关键概念
- 收款主体
- 定价模型
- 订阅状态
- Webhook
- 退款规则
- 发票
- 税务责任
- 客户门户
容易误判
- 只接支付不处理订阅状态
- 不知道谁负责销售税/VAT
- 没有退款和争议流程
- 国内外支付方案混在一起设计
04 工具和参考资料
本篇涉及的工具和参考链接。
可参考工具
- Stripe Payment Links
- Paddle
- Lemon Squeezy
- Creem
- 微信支付
- 支付宝