- 学习结果
- 建立月度财务记录表,并知道哪些问题必须问会计。
- 时长
- 2-3 小时
- 难度
- 经验分享
- 核验
- 已核验 2026-10-01 · 下次复核 2026-10-31
正文
财务记录先保留完整交易事实。按订单保存金额、币种、商品、日期和平台标识,按结算保存费用、退款、争议、汇率和到账。不同表中的交易通过稳定标识关联,不只保留月末余额截图,也不把不同币种直接相加。
销售与结算可能跨月。月底成交的订单可能次月到账,退款也可能在另一个周期扣除。例:销售1000元、手续费50元、退款100元得到850元只是简化对账,实际结算还可能含税费与汇差。收入确认规则需按主体和地区由专业人员判断。
费用保留用途与凭据。云服务、工具订阅、外包和广告记录供应商、服务期间、金额、币种与发票或收据。个人与业务费用分开,混合用途的分配方式咨询会计;有支付截图不一定满足当地扣除或入账要求,不能自行假定所有支出可抵税。
合同和税务资料按来源存档。保存支付平台协议、MoR说明、商品条款、客户合同、发票与退款依据,记录获取日期和适用主体。平台处理客户销售税不表示替商家完成所得税申报;税号、申报义务和发票要求取决于真实业务情况。
月度对账形成差异清单。比较订单、平台交易、结算和银行流水,逐项解释未到账、重复、退款、手续费及换汇。不能解释的差异标为待核对,不通过随意新增一条“其他费用”强行抹平;修正历史记录要保留原因与操作时间。
专业咨询使用事实而不是追求固定税率。提供主体、经营地、客户地、商品、合同与交易材料,请专业人士判断申报、收入确认和保存期限。不要依赖园区宣传或其他开发者个案。账务备份加访问控制,员工、客户和税务标识不应发布到公开仓库。
学习步骤
- 每月导出支付平台订单和结算记录。
- 记录云服务、工具订阅、广告、外包等成本。
- 保存发票、合同、退款和争议材料。
- 区分个人收入、个体工商户收入和公司收入。
- 跨境收款、VAT/GST、园区政策必须找专业人士确认。
场景拆解
整理首月销售与结算材料
模拟账务:销售1000元、手续费50元、退款100元,简化净结算850元。练习使用同一币种且不含其他调整,真实业务必须按平台账单核对税费、汇率和跨期。
- 导出订单与结算明细,以交易标识关联到退款和费用。
- 逐项解释1000到850的变化,另列跨期、税费与汇率未知项。
- 归档成本凭据和合同,准备主体事实清单给会计确认申报。
练习说明销售额不等于净到账,850元也不自动代表应税收入或净利润。对账完成只是报税材料准备的一部分,无法替代地区与主体相关的专业判断。
补充材料
思维导图、练习、清单和参考资料可按需展开。
01 思维导图和离线文件
适合读完后下载到自己的知识库里继续整理。
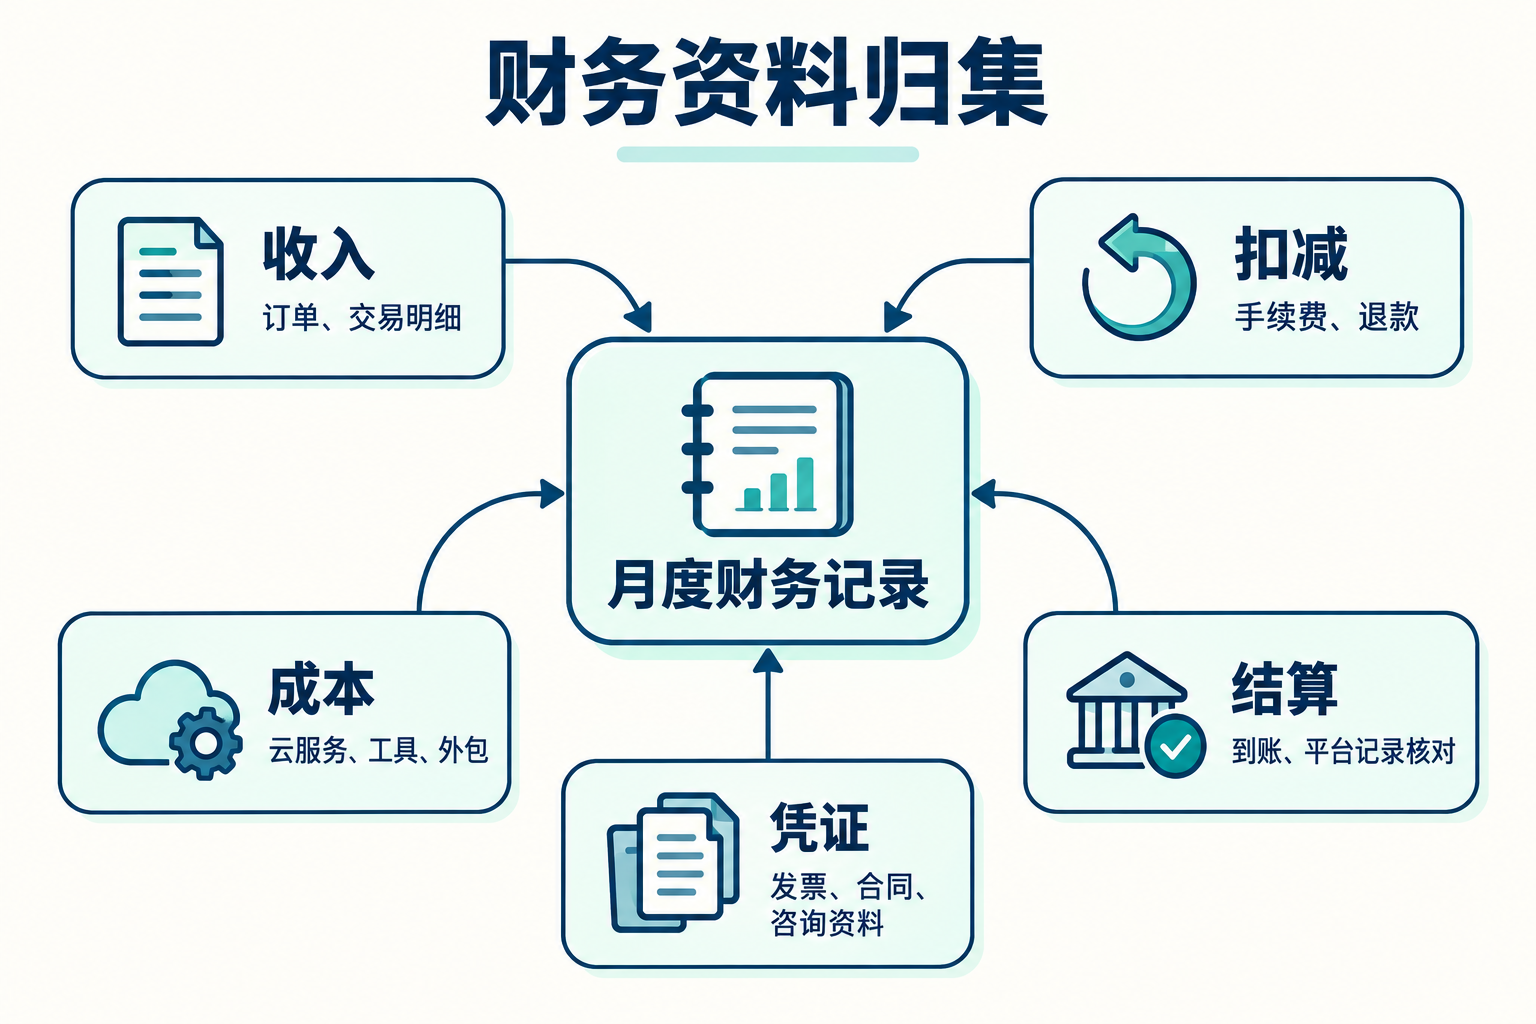
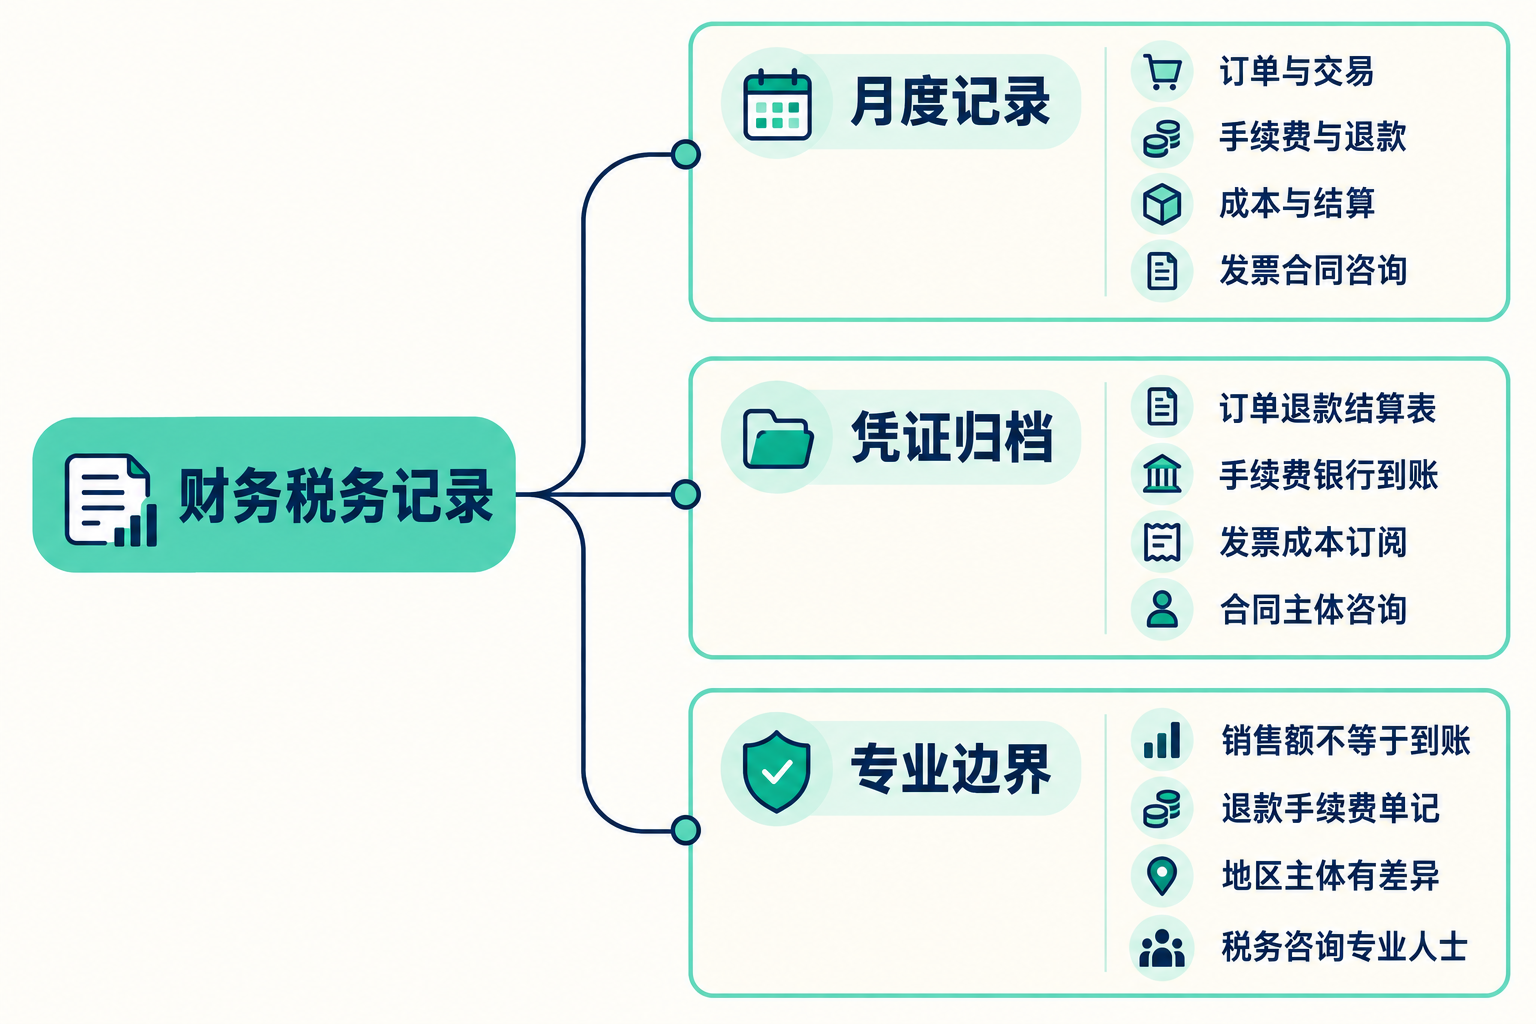
从订单到月度财务记录
- 收入:订单与交易明细
- 扣减:手续费与退款
- 成本:云服务、工具与外包
- 结算:到账与平台记录核对
- 凭证:发票、合同与咨询资料
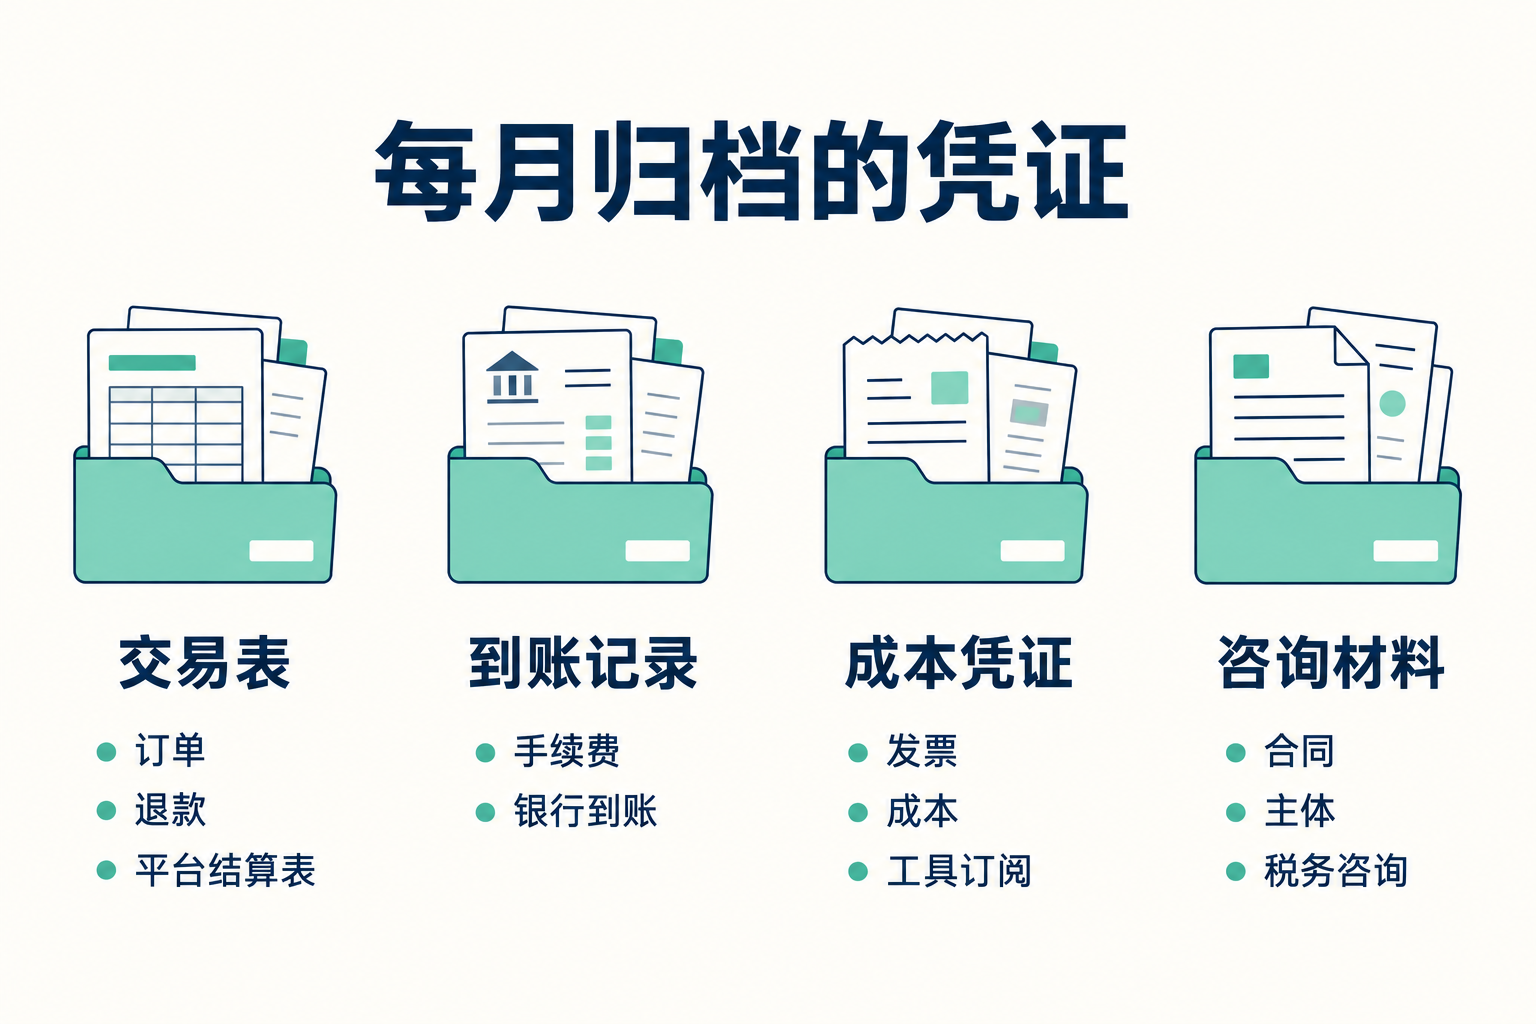
每月归档的凭证
- 订单、退款与平台结算表
- 手续费与银行到账记录
- 发票、成本与工具订阅
- 合同、主体与税务咨询材料
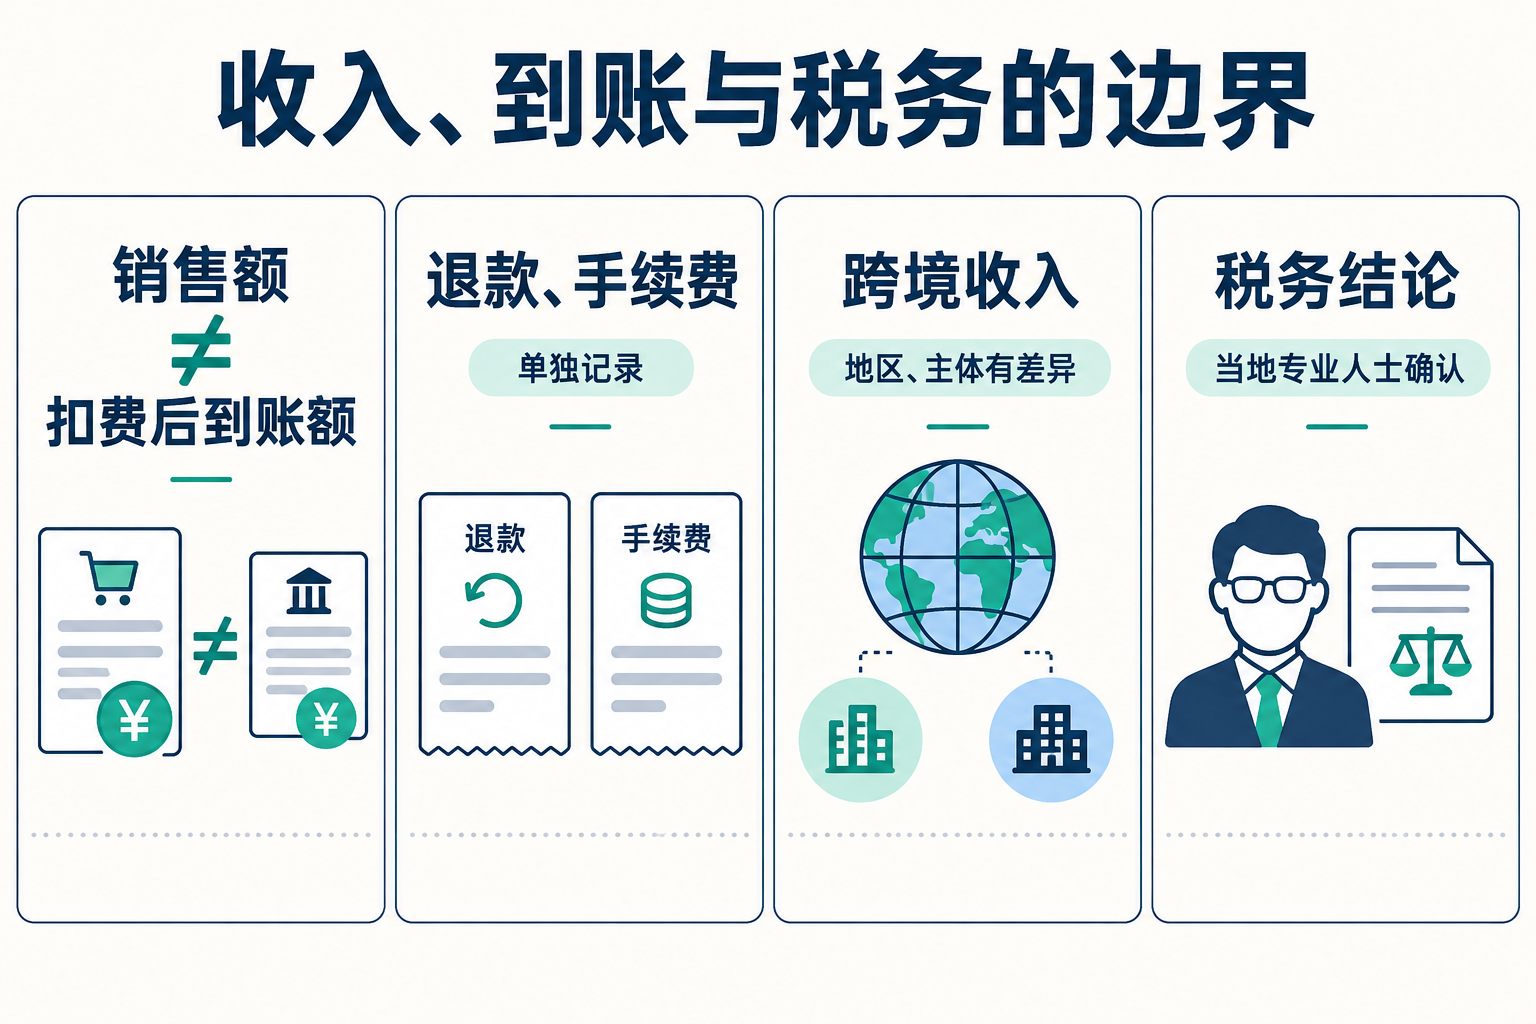
收入、到账与税务并不相同
- 销售额不等于扣费后的到账额
- 退款与手续费需要单独记录
- 跨境收入涉及地区与主体差异
- 税务结论需要当地专业人士确认
02 实践练习
根据文章内容记录自己的判断与依据。
整理首月销售与结算材料
用同币种模拟交易关联销售、费用、退款与结算,解释差异并整理咨询材料,不将净到账当税务结论。
练习场景
模拟账务:销售1000元、手续费50元、退款100元,简化净结算850元。练习使用同一币种且不含其他调整,真实业务必须按平台账单核对税费、汇率和跨期。
准备材料
- 准备脱敏订单、费用、退款和结算样例。
- 将练习账与正式财务资料隔离。
检查点
- 哪个数字是销售,哪个是现金,哪个仍需要专业判断?
练习步骤
01 / 关联凭据
时间: 20-30 分钟
目标: 保留销售到到账的完整路径
操作:
- 按订单ID匹配交易、退款和结算。
- 按币种分组,不直接相加。
参考结果: 同一订单关联退款与结算批次。
预期产出: 交易关联表。
检查: 每笔变化都有标识和来源材料。
02 / 解释差异
时间: 20-30 分钟
目标: 不通过假费用抹平账目
操作:
- 计算简化示例1000−50−100。
- 标明真实业务可能存在的跨期与汇差。
参考结果: 850只是该简化例子的净结算。
预期产出: 对账与未知差异清单。
检查: 未把净到账等同应税收入或净利润。
03 / 准备咨询
时间: 20-30 分钟
目标: 让专业判断建立在事实上
操作:
- 整理主体、合同、业务地区与凭据。
- 列出申报和保存期限问题。
参考结果: MoR处理范围以合同及地区规则确认。
预期产出: 专业咨询材料包。
检查: 没有自行承诺固定税率或税务优惠。
完成检查
- 每笔变化都有标识和来源材料。
- 未把净到账等同应税收入或净利润。
- 没有自行承诺固定税率或税务优惠。
03 清单、模板和关键词
用于项目记录和自查。
项目记录
订单:____结算:____手续费:____退款:____成本:____发票:____合同:____税务问题清单:____
月度对账表
月份:;主体:;币种:;销售订单:;退款:;手续费:;平台税费:;换汇:;结算批次:;银行到账:;跨期:;未解释差异:;材料位置:。按每种币种核对,转换时保留汇率来源和日期。
成本与咨询资料
供应商:;用途:;服务期间:;原币金额:;支付日期:;发票或收据:;合同:;业务与个人混合情况:;会计确认:。咨询另附经营地、客户地、主体、商品与MoR合同,核实申报与保留期限而非套用他人税率。
关键概念
- 订单
- 结算
- 手续费
- 退款
- 成本
- 发票
- 合同
- 税务问题清单
容易误判
- 混加不同币种
- 随意新增费用抹平差异
- 以MoR代缴替代自己申报判断